 Base
Última verificação: 18 de agosto de 2026. Todas as fontes estão linkadas nas tabelas.
Antes de decidir morar, investir ou abrir empresa em um país, olhe dez anos de números dele — não o recorte de um ano bom. Reunimos aqui as séries oficiais de inflação, crescimento, juros e população do Panamá, com fonte em cada dado, e o contraste com o Brasil onde ele ajuda a entender o tamanho da diferença. Esta é a Parte 1; a Parte 2 traduz tudo isso em preços reais: aluguéis, bairros e serviços.
Inflação: uma década quase sem inflação
| Ano | Inflação (% a.a.) | Ano | Inflação (% a.a.) |
|---|---|---|---|
| 2016 | 0,7% | 2021 | 1,6% |
| 2017 | 0,9% | 2022 | 2,9% |
| 2018 | 0,8% | 2023 | 1,5% |
| 2019 | −0,4% | 2024 | 0,7% |
| 2020 | −1,6% | 2025 | −0,2% |
Fonte: Banco Mundial (série do IPC do INEC/Contraloría do Panamá).
Leia a tabela de novo, porque ela é o resumo do país: em dez anos, a inflação nunca passou de 2,9% ao ano — nem em 2022, quando o mundo inteiro ardia. A média da década foi de cerca de 0,7% ao ano, com três anos de leve deflação. O acumulado de dez anos dá em torno de 7%. No Brasil, o IPCA médio do mesmo período ficou na casa dos 5% ao ano — mais de 60% acumulado. O que custa 100 aqui em 2016 custa ~107 hoje; no Brasil, passou de 160. O FMI destacou em 2025 que o Panamá tem a menor inflação da América Latina.
Isso não é sorte, é arquitetura: o Panamá é 100% dolarizado desde 1904. O balboa é atrelado 1:1 e o dólar americano circula como moeda corrente. Não existe banco central emissor — portanto não existe “imprimir dinheiro” para cobrir rombo do governo. A inflação daqui é só a que chega importada nos contêineres.
Crescimento: montanha-russa na pandemia, motor forte depois
| Ano | PIB (%) | Ano | PIB (%) |
|---|---|---|---|
| 2016 | +4,6% | 2021 | +16,5% |
| 2017 | +5,7% | 2022 | +11,0% |
| 2018 | +3,9% | 2023 | +7,2% |
| 2019 | +3,1% | 2024 | +2,8% |
| 2020 | −17,8% | 2025 | +4,4% |
Fontes: Banco Mundial; 2025 confirmado pela Contraloría. FMI projeta ~4% para 2026.
Dois números saltam da tabela. O tombo de −17,8% em 2020 — um dos maiores do mundo, fruto de um dos lockdowns mais longos e duros do planeta — e o rebote de +16,5% logo em seguida. Tirando o soluço da pandemia, o país cresce em média 4–5% ao ano há uma década, o dobro do ritmo brasileiro.
Quem puxa: o Canal do Panamá, que em 2025 entregou US$ 2,96 bilhões direto ao Tesouro (a média de trânsitos voltou de 25 para 33 navios/dia após a seca de 2024, e o setor de transporte e armazenagem cresceu 14,5%); a Zona Livre de Colón, maior zona franca das Américas; o centro bancário internacional; o hub aéreo de Tocumen; e um pacote robusto de obras públicas que o FMI aponta como motor de 2026.
Juros: o crédito que o brasileiro não conhece
| Linha de crédito | Taxa média (out/2025) |
|---|---|
| Hipoteca (imóvel, sem subsídio) | 6,24% a.a. |
| Hipoteca com interés preferencial (casa nova até US$ 120 mil) | 2,5% a 4,0% a.a. |
| Financiamento de carro | 7,94% a.a. (novos desde 6,0–7,25%) |
| Empréstimo pessoal | 8,92% a.a. (desde 8,5%) |
| Crédito comercial / PME (máquinas, negócio) | ~6,5% a 10% a.a. (+1% de FECI) |
| Cartão de crédito | 22% a.a. |
Fontes: médias da Superintendencia de Bancos (via La Prensa, out/2025); tarifário do Banco General (fev/2026); Ley 468/2025 (interés preferencial).
Aqui mora o contraste mais brutal com o Brasil. Uma hipoteca panamenha comum sai por ~6–7,5% ao ano, em dólar, por até 30 anos, financiando até 98% do imóvel. Para casa nova de até US$ 120 mil, o Estado subsidia a taxa (Ley 468/2025) e o comprador paga 2,5% a 4% ao ano — no Banco General, a tabela de fevereiro/2026 mostra 2,50% na faixa de US$ 45–80 mil. No Brasil, em 2026, dificilmente você financia um imóvel por menos de 10–11% ao ano. E um detalhe que empresário entende na hora: cartão de crédito aqui cobra 22% ao ano — no Brasil, o rotativo passa disso ao mês.
A direção: o superintendente prevê queda mais clara das taxas apenas no fim de 2026, quando os depósitos a prazo dos bancos forem renegociados para baixo.
Quem vive aqui: 4,2 milhões — e 250 mil estrangeiros
O Censo de 2023 (INEC) fechou o país em 4.202.572 habitantes. A “cidade” real — distrito de Panamá (1.086.990) mais San Miguelito (280.277) — soma ~1,37 milhão; a região metropolitana ampla, incluindo Panamá Oeste (Arraiján, La Chorrera), chega a ~2,1 milhões: metade do país num raio de 40 km. Panamá Oeste cresceu 50,6% em 13 anos — é para onde a capital transborda. Dentro da capital, o bairro que mais cresceu foi San Francisco, e o centro histórico perdeu 15% dos moradores.
| País de origem | Residentes (Censo 2023) |
|---|---|
| Colômbia | 66.234 |
| Venezuela | 59.909 |
| Nicarágua | 30.585 |
| China | 14.099 |
| República Dominicana | 8.800 |
| Total de estrangeiros | 249.201 (6,1% da população) |
Fonte: INEC, Censo 2023. Brasileiros: ~3.540 residentes (Itamaraty, 2023) — a maior comunidade brasileira da América Central.
Dois em cada três estrangeiros vivem na capital, onde já são 12,5% da população — por isso alguns bairros funcionam em “modo internacional” (e cobram por isso, como mostramos na Parte 2). O fluxo continua: só até setembro de 2024, a Migración aprovou 37.891 residências — Colômbia e Venezuela na frente, EUA com 1.569, China com 1.504 e Brasil com 590. Os caminhos mais usados estão no nosso comparativo de vistos de residência.
A parte que ninguém conta
- Deflação tem lado B. Preço parado é ótimo para o seu bolso, mas também é sintoma de consumo morno. A mina de cobre — que chegou a valer ~5% do PIB — está fechada desde 2023, e a Fitch retirou o grau de investimento em 2024 (Moody’s e S&P mantêm o selo; o déficit caiu de 7,4% para ~4% do PIB em 2025, e a Fitch reconheceu a meta cumprida).
- O poder de compra local é limitado. A mediana salarial na capital ronda US$ 776/mês. Mão de obra acessível para quem empreende — mas quem vende para o mercado interno vende para uma pirâmide estreita, engordada pelos estrangeiros.
- Juro baixo ≠ crédito fácil. Banco panamenho é conservador: comprova renda, pede histórico e leva semanas. A taxa é de país desenvolvido; a burocracia, de banco que não quer errar.
Veredito honesto
Se o seu objetivo é previsibilidade — guardar patrimônio em dólar, financiar barato, assinar contratos que não derretem com inflação —, o Panamá entrega uma combinação rara na América Latina: década de inflação perto de zero, crescimento acima da média regional e crédito imobiliário mais barato que o brasileiro por margem larga. O que ele não é: um mercado consumidor gigante. Quem vem empreender precisa mirar o público certo — e quem vem morar precisa saber o que cada bairro custa de verdade. É exatamente isso que abrimos na Parte 2: aluguéis, bairros, serviços e os contrastes de preço que vivemos aqui todos os dias.
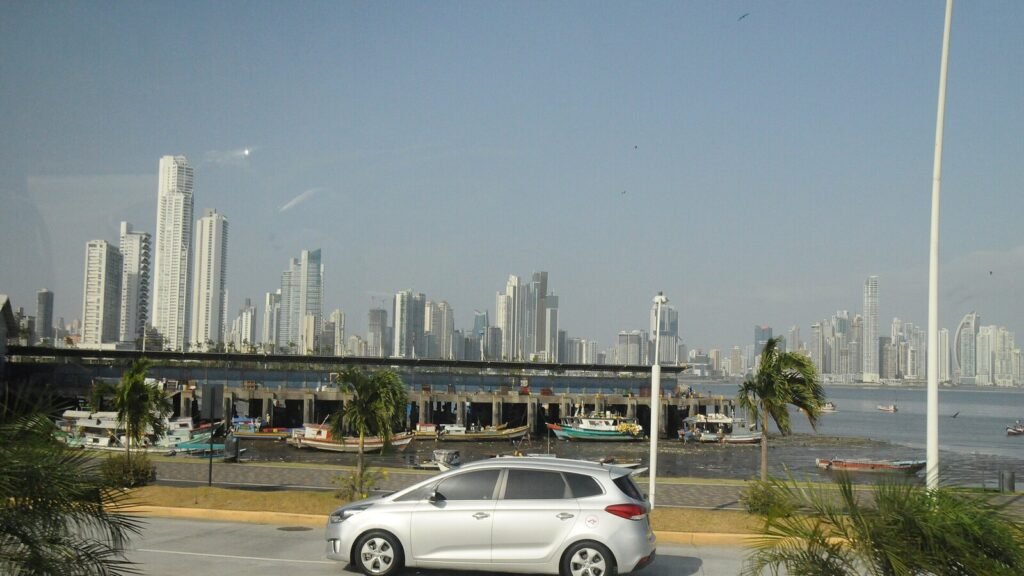
Foto de capa: David Broad, Wikimedia Commons (CC BY 3.0).