 Base
Última verificación: 18 de agosto de 2026. Todas las fuentes están enlazadas en las tablas.
Antes de decidir mudarse, invertir o abrir una empresa en un país, mire diez años de sus números — no el recorte de un año bueno. Reunimos aquí las series oficiales de inflación, crecimiento, tasas de interés y población de Panamá, con fuente en cada dato y comparaciones regionales que ayudan a dimensionar la diferencia. Esta es la Parte 1; la Parte 2 traduce todo esto en precios reales: alquileres, barrios y servicios.
Inflación: una década casi sin inflación
| Año | Inflación (% anual) | Año | Inflación (% anual) |
|---|---|---|---|
| 2016 | 0,7% | 2021 | 1,6% |
| 2017 | 0,9% | 2022 | 2,9% |
| 2018 | 0,8% | 2023 | 1,5% |
| 2019 | −0,4% | 2024 | 0,7% |
| 2020 | −1,6% | 2025 | −0,2% |
Fuente: Banco Mundial (serie del IPC del INEC/Contraloría de Panamá).
Lea la tabla dos veces, porque es el resumen del país: en diez años la inflación nunca superó el 2,9% anual — ni siquiera en 2022, cuando el mundo entero ardía. El promedio de la década fue de ~0,7% anual, con tres años de deflación leve. El acumulado de diez años ronda el 7%. Compare con su país: Colombia acumuló más de 60% en el mismo período; Argentina, varios miles por ciento; Venezuela ni hablemos. El FMI destacó en 2025 que Panamá tiene la inflación más baja de América Latina.
No es suerte, es arquitectura: Panamá está 100% dolarizado desde 1904. El balboa está anclado 1:1 y el dólar estadounidense circula como moneda corriente. No existe banco central emisor — por lo tanto no existe “imprimir dinero” para tapar huecos fiscales. La única inflación es la que llega importada en los contenedores.
Crecimiento: montaña rusa en la pandemia, motor fuerte después
| Año | PIB (%) | Año | PIB (%) |
|---|---|---|---|
| 2016 | +4,6% | 2021 | +16,5% |
| 2017 | +5,7% | 2022 | +11,0% |
| 2018 | +3,9% | 2023 | +7,2% |
| 2019 | +3,1% | 2024 | +2,8% |
| 2020 | −17,8% | 2025 | +4,4% |
Fuentes: Banco Mundial; 2025 confirmado por la Contraloría. El FMI proyecta ~4% para 2026.
Dos números saltan de la tabla. El desplome de −17,8% en 2020 — uno de los mayores del mundo, fruto de una de las cuarentenas más largas y duras del planeta — y el rebote de +16,5% inmediatamente después. Quitando el hipo de la pandemia, el país crece en promedio 4–5% anual desde hace una década, muy por encima del promedio latinoamericano.
Quién empuja: el Canal de Panamá, que en 2025 entregó US$ 2.965 millones directo al Tesoro (los tránsitos volvieron de 25 a 33 buques/día tras la sequía de 2024, y el sector transporte y almacenamiento creció 14,5%); la Zona Libre de Colón, la mayor zona franca de las Américas; el centro bancario internacional; el hub aéreo de Tocumen; y una cartera robusta de obras públicas que el FMI señala como motor de 2026.
Tasas de interés: crédito de país desarrollado
| Línea de crédito | Tasa promedio (oct/2025) |
|---|---|
| Hipoteca (vivienda, sin subsidio) | 6,24% anual |
| Hipoteca con interés preferencial (vivienda nueva hasta US$ 120 mil) | 2,5% a 4,0% anual |
| Financiamiento de auto | 7,94% anual (nuevos desde 6,0–7,25%) |
| Préstamo personal | 8,92% anual (desde 8,5%) |
| Crédito comercial / pyme (máquinas, negocio) | ~6,5% a 10% anual (+1% de FECI) |
| Tarjeta de crédito | 22% anual |
Fuentes: promedios de la Superintendencia de Bancos (vía La Prensa, oct/2025); tarifario del Banco General (feb/2026); Ley 468/2025 (interés preferencial).
Aquí está el contraste más brutal con casi toda América Latina. Una hipoteca panameña común cuesta ~6–7,5% anual, en dólares, hasta 30 años de plazo, financiando hasta el 98% del inmueble. Para vivienda nueva de hasta US$ 120 mil, el Estado subsidia la tasa (Ley 468/2025) y el comprador paga 2,5% a 4% anual — en el Banco General, el tarifario de febrero/2026 muestra 2,50% en el tramo de US$ 45–80 mil. En Colombia o Brasil, un crédito hipotecario difícilmente baja del 10–11% anual (y en moneda que se devalúa). Y un detalle que cualquier empresario entiende al instante: la tarjeta de crédito aquí cobra 22% al año — en varios países vecinos, eso se paga en pocos meses.
La dirección: el superintendente prevé una baja más clara de las tasas recién a fines de 2026, cuando los depósitos a plazo de los bancos se renegocien hacia abajo.
Quiénes viven aquí: 4,2 millones — y 250 mil extranjeros
El Censo 2023 (INEC) cerró el país en 4.202.572 habitantes. La “ciudad” real — distrito de Panamá (1.086.990) más San Miguelito (280.277) — suma ~1,37 millones; el área metropolitana amplia, incluyendo Panamá Oeste (Arraiján, La Chorrera), llega a ~2,1 millones: la mitad del país en un radio de 40 km. Panamá Oeste creció 50,6% en 13 años — hacia allá desborda la capital. Dentro de la capital, el corregimiento que más creció fue San Francisco, y el centro histórico perdió 15% de sus residentes.
| País de origen | Residentes (Censo 2023) |
|---|---|
| Colombia | 66.234 |
| Venezuela | 59.909 |
| Nicaragua | 30.585 |
| China | 14.099 |
| República Dominicana | 8.800 |
| Total de extranjeros | 249.201 (6,1% de la población) |
Fuente: INEC, Censo 2023. Brasileños: ~3.540 residentes (Itamaraty, 2023).
Dos de cada tres extranjeros viven en la capital, donde ya son el 12,5% de la población — por eso algunos barrios funcionan en “modo internacional” (y cobran por ello, como mostramos en la Parte 2). El flujo sigue: solo hasta septiembre de 2024, Migración aprobó 37.891 residencias — Colombia y Venezuela adelante, EE.UU. con 1.569, China con 1.504, Brasil con 590. Las vías más usadas están en nuestro comparativo de visas de residencia.
La parte que nadie cuenta
- La deflación tiene lado B. Precios quietos son buenos para su bolsillo, pero también son síntoma de consumo tibio. La mina de cobre — que llegó a valer ~5% del PIB — está cerrada desde 2023, y Fitch retiró el grado de inversión en 2024 (Moody’s y S&P lo mantienen; el déficit bajó de 7,4% a ~4% del PIB en 2025 y Fitch reconoció la meta cumplida).
- El poder de compra local es limitado. La mediana salarial en la capital ronda US$ 776/mes. Mano de obra accesible para quien emprende — pero quien vende al mercado interno le vende a una pirámide estrecha, engordada por los extranjeros.
- Tasa baja ≠ crédito fácil. La banca panameña es conservadora: comprueba ingresos, pide historial y se toma semanas. La tasa es de país desarrollado; la burocracia, de banco que no quiere equivocarse.
Veredicto honesto
Si su objetivo es previsibilidad — proteger patrimonio en dólares, financiar barato, firmar contratos que la inflación no derrite —, Panamá entrega una combinación rara en América Latina: una década de inflación cercana a cero, crecimiento por encima del promedio regional y crédito hipotecario que casi ningún vecino puede ofrecer. Lo que no es: un mercado consumidor gigante. Quien viene a emprender necesita apuntar al público correcto — y quien viene a vivir necesita saber cuánto cuesta de verdad cada barrio. Exactamente eso abrimos en la Parte 2: alquileres, barrios, servicios y los contrastes de precio que vivimos aquí todos los días.
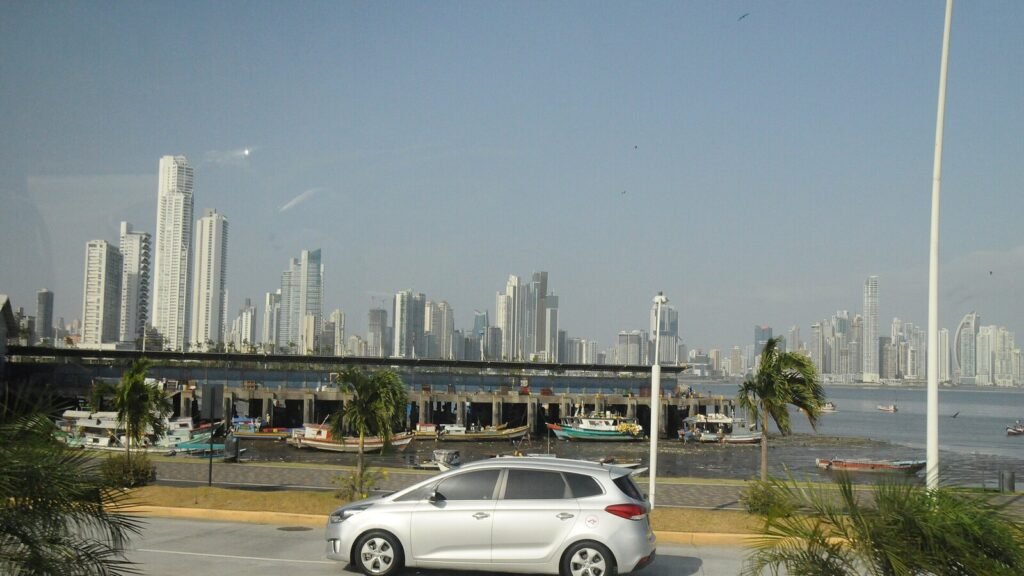
Foto de portada: David Broad, Wikimedia Commons (CC BY 3.0).